


シンガポールの銀行は、カスタマーサービスの簡素化と多数の業務の自動化を目指し、銀行アプリへの生成AIの統合を急ピッチで進めている。
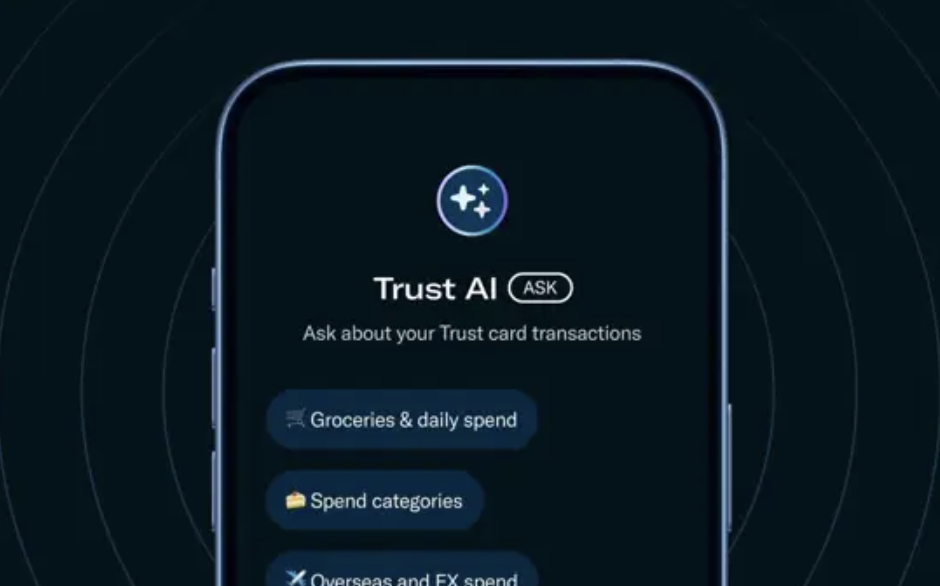
トラストバンク(Trust Bank)は「Trust AI Ask」を立ち上げ、店舗別支出、旅行、飲食、交通手段などの取引について、顧客が自然言語で質問できるようにした。
このツールにより、ユーザーは情報を見つけるためにメニュー、フィルター、または数か月分の取引履歴を手動で検索する必要がなくなる。
トラストバンクは、アカウントサービス、送金、リワードプログラムにもAIを拡大する予定である。
DBS銀行は11月頃から同様の機能を展開し、チャットボットを通じてキャッシュバックやポイントの確認、手数料免除の申請、カードのロックや再発行ができるようにする。
これに先立ち、DBSは7月に法人顧客向けAIチャットボットを展開し、8月には個人顧客向けに資産運用アドバイス機能を追加していた。
OCBC銀行は、音声またはテキストによる資産運用サービスをサポートするために、実際の行員の画像を使用したバーチャル・リレーションシップ・マネージャーを備えたアプリ「OCBC WoW」を開発した。
2026年末、OCBCは一部の個人顧客グループを対象に、残高、取引、支払い、銀行取引関係に関する情報を提供するパーソナライズされたAIアシスタントの試験運用を行う予定である。
フィッチ・レティングス(Fitch Ratings)によると、AIはリアルタイムデータの分析と自然言語の理解が可能であり、従来のチャットボットと比較してよりシームレスな顧客体験をもたらすという。
専門家は、AIが銀行のカスタマーサービスコスト削減、クロスセリング機会の創出、顧客のニーズに関するデータのより効果的な活用に役立つと指摘している。
しかし、導入コストの低下や長年にわたる取引データの蓄積により、AIは持続可能な競争優位性というよりも、業界の標準機能へと急速に定着すると予想されている。
📌 シンガポールの銀行は、シナリオベースのチャットボットから、自然言語を理解しパーソナライズされたデータを分析できる生成AIアシスタントへと移行しつつある。トラストバンク、DBS、OCBCは、顧客体験の向上、運用コストの削減、金融サービスの拡大を目指し、2026年に新機能を展開または試験運用している。しかし、専門家によれば、長期的な価値は単にアプリにAIを追加することではなく、ビジネスの成果、商品の販売力、顧客維持率にかかっているという。


